*Escribe Mariana Gonzalez, especialista en Computación Científica, Fac. Ciencias Exactas UBA. MBA, ITBA.
Lectura: 6 minutos
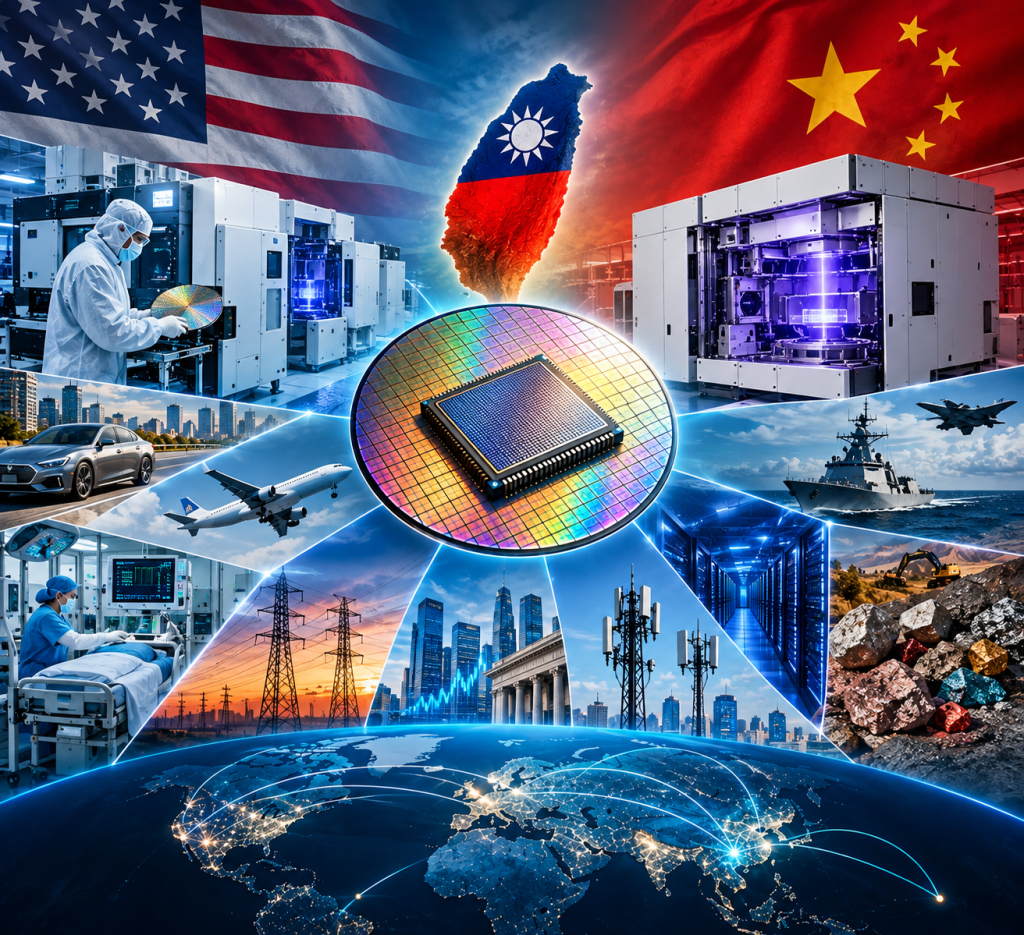
Los semiconductores están en casi todo lo que hoy se considera infraestructura crítica, en los autos y los aviones, en los hospitales y las redes eléctricas, en los bancos y las antenas de telefonía, en los centros de datos de la inteligencia artificial y en los sistemas de armas. Quien controla su fabricación incide sobre todos esos sectores a la vez. Por eso la disputa por los chips excede lo tecnológico y enfrenta a Estados Unidos, que busca preservar su ventaja, con China, que busca reducir su dependencia externa y alcanzar la frontera en los chips más avanzados.
«Los microchips son el nuevo petróleo, el recurso escaso del que depende el mundo moderno», escribió Chris Miller en Chip War: The Fight for the World’s Most Critical Technology.
Desde 2022, Estados Unidos ha endurecido la exportación de chips avanzados, software de diseño y equipos para fabricarlos. Según el Servicio de Investigación del Congreso (CRS, según su sigla en inglés), el objetivo es limitar la capacidad china de producir semiconductores de última generación y mantener la ventaja estadounidense.
Pekín interpreta esas medidas como una política de contención y respondió con una estrategia de autosuficiencia en semiconductores, que incluye miles de millones de dólares en subsidios, investigación y expansión industrial
El punto más sensible, sin embargo, no está en Washington ni en Pekín, sino en Taiwán. La isla alberga a TSMC, líder mundial en la fabricación de chips avanzados. Diversos análisis le atribuyen más del 90%, una concentración inusual para una industria tan crítica. Una interrupción de esa producción tendría efectos inmediatos sobre toda la infraestructura crítica internacional.
Esa dependencia dio origen al concepto de «escudo de silicio», el peso de Taiwán en la economía global debería disuadir una escalada militar en la región. Pekín considera a la isla parte de su territorio y no descarta la reunificación por la fuerza. Washington mantiene una política de ambigüedad estratégica, pero reforzó en los últimos años sus vínculos políticos y militares con Taipéi.
Ninguna potencia controla por sí sola la cadena de los chips, y la dependencia es mutua. Estados Unidos, con Synopsys y Cadence, y Alemania, con Siemens EDA, dominan el software de diseño, las tres empresas controlan en conjunto cerca del 75% del mercado chino de ese software.
Los Países Bajos, a través de ASML, ocupan otro punto crítico, es el único proveedor de los sistemas de litografía EUV, fabrica las máquinas con las que se imprimen los circuitos en el silicio. Construye el equipo que las fábricas necesitan para producirlos y es monopólica.
- El proceso se llama litografía. Un chip es una oblea de silicio con millones de millones de transistores trazados con precisión de nanómetros. La máquina proyecta luz a través de una plantilla (la «máscara») con el diseño del chip y lo graba sobre la oblea, capa por capa, y repite el proceso decenas de veces. Cuanto más corta es la longitud de onda de la luz, más pequeños pueden ser los detalles que se graban.
Japón predomina en insumos como las fotorresinas y las obleas de silicio, con empresas como JSR, Tokyo Ohka, Shin-Etsu y SUMCO. Ya usó esa posición, en 2019 restringió las exportaciones de fotorresinas y ácido fluorhídrico a Corea del Sur durante una disputa comercial.
Corea del Sur es central en memorias.
SK Hynix y Samsung, junto con la estadounidense Micron, controlan prácticamente todo el suministro de memoria HBM, clave para los aceleradores de IA.
En Taiwán, TSMC fabrica más del 90% de los chips lógicos más avanzados.
China domina el procesamiento de minerales estratégicos, entre ellos las tierras raras, lo que le permite responder a las restricciones occidentales con controles propios.
La confrontación acelera además la fragmentación de la globalización. Estados Unidos, China, la Unión Europea, Japón y otras economías destinan fondos públicos sin precedentes a atraer fábricas y fortalecer cadenas de suministro nacionales.
La contención tecnológica es hoy menos hermética de lo que sugieren las regulaciones. Washington habilitó en diciembre la venta a China del chip H200 de Nvidia, pero en julio un funcionario de Comercio admitió que los envíos habían sido muy pocos. Sin embargo, las empresas chinas acceden a esa potencia por otras vías, según el Financial Times, Tencent firmó un contrato de unos 7.000 millones de dólares para alquilar cerca de 100.000 chips de Nvidia en centros de datos de Oracle en el sudeste asiático, un esquema legal con las reglas actuales. Los controles estadounidenses regulan el envío físico de los chips, no su uso a distancia, y el proyecto de ley que cerraría esa brecha sigue en una comisión del Senado.
Detrás de cada plan de independencia tecnológica hay una idea de libertad que quizá sea más ilusoria que real. Ninguna sociedad compleja se basta a sí misma, y lo que durante décadas permitió que esta industria funcionara no fue la autonomía de cada país, sino la confianza en que los demás cumplirían su parte. Cada potencia busca ahora no depender de nadie, y al hacerlo reproduce el miedo que la empuja. La seguridad está en el vínculo que ninguna se puede permitir romper.
«En un mundo interconectado y con capacidad de destrucción mutua, Estados Unidos y China están condenados a dos opciones: encontrar formas de coexistir, por incómodas que sean, o arriesgarse a la destrucción mutua» Graham Allison (Catedrático de Ciencias Políticas en la Universidad de Harvard).
*Mariana Gonzalez
Computación Científica, Fac. Ciencias Exactas UBA
MBA ITBA
Empresaria en Argentina y Uruguay en empresas de tecnología.
Otro artículo escrito por Mariana Gonzalez: El dispositivo de la era de la inteligencia artificial



Deja una respuesta